
Con un emendamento al “Decreto Bollette” (in attesa di pubblicazione in G.U.), è stato esteso il regime dei fringe benefit vigente fino al 2024 per alcune situazioni, nonostante l’entrata in vigore delle nuove regole dal 1° gennaio 2025 introdotte dalla Legge di Bilancio 2025 (L. 207/2024).
Vediamo cosa cambia.
Regime 2024
Continuano ad applicarsi le vecchie condizioni più favorevoli per i veicoli:
- Assegnati entro il 31/12/2024 oppure
- Ordinati entro il 31/12/2024 e assegnati tra 1/1/2025 e 30/6/2025
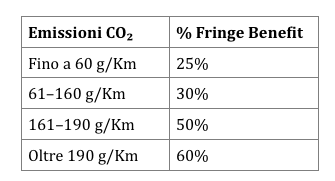
In questi casi, si applicano le percentuali basate sull’emissione di CO₂:
Regime 2025
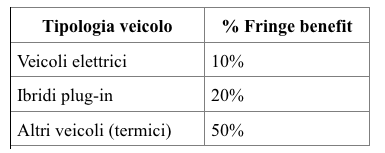
Per tutte le nuove assegnazioni che non rispettano le condizioni sopra indicate, verranno applicate le percentuali introdotte dalla Legge di Bilancio 2025:
Cosa cambia
- I veicoli a benzina, diesel o ibridi tradizionali con emissioni di CO₂ inferiori a 160 g/km subiscono un significativo aumento del fringe benefit, con conseguente maggior costo per l’azienda e maggior prelievo contributivo e fiscale in capo ai dipendenti
- I veicoli più inquinanti diventano più convenienti
- Viene incentivato l’acquisto e l’assegnazione di veicoli green
Quali opportunità possono cogliere le aziende
- Investire in un parco auto green, puntando sulla concessione ai dipendenti di veicoli elettrici o ibridi plug-in
- Valutare l’assegnazione di altri fringe benefit in sostituzione dei veicoli aziendali, quali ad esempio buoni carburante, buoni acquisto, rimborsi spese scolastiche o sanitarie
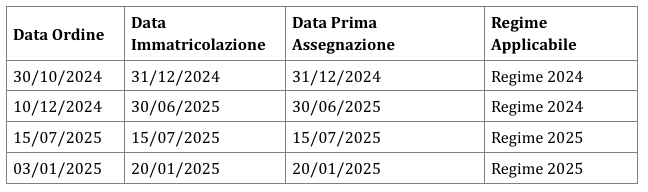
Si propone una tabella con esempi pratici dettagliati per il calcolo del corretto fringe benefit 2025
Dottore Commercialista e Revisore Legale, opero professionalmente nel campo della consulenza fiscale e societaria, con un particolare focus nell’ambito dell’analisi di bilancio, del controllo di gestione, della pianificazione fiscale e dell’ecommerce. Sono attualmente Revisore Legale e Membro del Collegio Sindacale di Spa ed Srl.


