
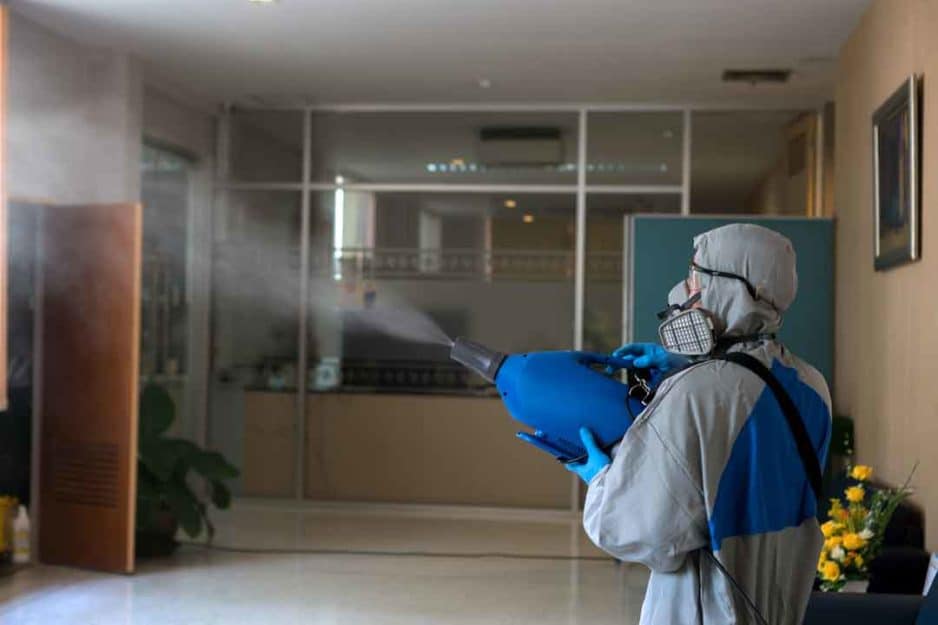
L’art. 30, D.L. 8.04.2020, n. 23 e l’art. 64, D.L. 17.03.2020, n. 18 attribuiscono un credito di imposta ai soggetti che esercitano attività di impresa, arte o professione per le spese sostenute e documentate per la sanificazione degli ambienti e degli strumenti di lavoro e per l’acquisto di dispositivi di sicurezza idonei a proteggere i lavoratori dall’esposizione accidentale ad agenti biologici e a garantire la distanza di sicurezza interpersonale.
Tra i costi relativi agli ambienti di lavoro dovrebbero essere ricomprese le spese sostenute per l’acquisto di macchinari ed attrezzature utilizzabili per superfici e vestiario, di detergenti antibatterici per le superfici, gli interventi di sanificazione forniti da imprese specializzate per l’igiene nei luoghi di lavoro, aventi i requisiti tecnico – professionali di cui al D.M. 274/1997 e iscritte alla CC.I.A.A.
Tra gli strumenti di lavoro è possibile considerare quelli direttamente destinati allo svolgimento dell’attività, come per esempio i mezzi di rasporto. Tra i dispositivi di protezione e sicurezza individuali abbiamo per esempio: mascherine chirurgiche, tute isolanti anticontagio, visiere, occhiali protettivi, Fpf2, Fpf3, guanti, calzari, termoscanner, detergenti e gel igienizzanti per mani e viso, disinfettanti, pareti divisorie, termocamere. Molti dei dispositivi indicati sono anche riportati nella circolare dell’Agenzia delle Entrate 13.04.2020, n. 9/E (Par. 13).
Fondamentale che la fattura ricevuta descriva chiaramente i beni e servizi acquistati, in modo da ricondurli all’agevolazione in esame specificando, in caso di ingienizzazione, che l’impresa è autorizzata ai sensi del citato D.M. 274/1997 (esempio: intervento di sanificazione consistente in ……. eseguito presso locali siti in …….. via ….. n..).
Il credito d’imposta è utilizzabile in compensazione nella misura del 50% dei costi sostenuti, fino ad un massimo di 20.000 euro, a partire dal 17.03.2020 e fino al 31.12.2020 (quindi il credito massimo spettante per ogni beneficiario è di euro 10.000,00). I costi sono comprensivi di Iva, per coloro che non detraggono per legge l’Iva sulle fatture ricevute; al netto di Iva, negli altri casi.
Ad oggi non è stato ancora pubblicato il decreto attuativo con il quale rendere operativo l’utilizzo del credito di imposta, stabilendo i criteri e le modalità di applicazione e di fruizione.
In particolare, occorre:
– specificare il concetto di “sanificazione”, che dovrebbe intendersi come un intervento finalizzato a eliminare ogni batterio e agente contaminante, con efficacia igienica superiore a quella fornita dalle ordinarie operazioni di pulizia, con le quali si rimuove solo lo sporco visibile;
– stabilire come procedere per assicurare il rispetto del limite di spesa dei 50 milioni di euro;
– istituire il codice tributo da utilizzare per la compensazione;
– fissare il momento a partire dal quale il credito può essere utilizzato.
Rimaniamo a Vostra disposizione.
Cordiali saluti
Tarabella Dott. Luca
Dottore Commercialista e Revisore Legale, opero professionalmente nel campo della consulenza fiscale e societaria, con un particolare focus nell’ambito dell’analisi di bilancio, del controllo di gestione, della pianificazione fiscale e dell’ecommerce. Sono attualmente Revisore Legale e Membro del Collegio Sindacale di Spa ed Srl.


